 NODÉIS
Vous cédez
votre entreprise
Je vous aide à préparer la cession et à répartir son produit entre vos revenus, vos projets et votre transmission.
Découvrir les solutionsAccédez aux stratégies patrimoniales habituellement réservées aux grandes fortunes, bénéficiez de l'accompagnement d'un Family Officer.
Organiser votre patrimoine pour qu'il reste cohérent, en France comme à l'étranger.
J'étudie avec vous l'imposition de vos revenus, de vos placements et de votre future transmission, et les dispositifs légaux adaptés à votre situation.
Société civile, holding ou détention en direct, je vous aide à choisir l'organisation qui sert vos objectifs, avec votre avocat et votre expert-comptable.
Prendre RDVUne allocation construite à partir de vos projets, pas à partir d'un produit.
Une sélection de sociétés de gestion, de fonds et d'ETF, choisie selon votre horizon et le niveau de risque que vous acceptez.
Une part de private equity, de dette privée ou d'infrastructures, dans une proportion compatible avec votre besoin de disponibilité.
SCPI, OPCI ou immobilier détenu en direct, intégrés à votre stratégie d'ensemble plutôt qu'ajoutés au coup par coup.
Ces supports présentent un risque de perte en capital.
Prendre RDVLe cadre que j'utilise le plus souvent pour protéger, diversifier et transmettre un patrimoine financier.
Les actifs du contrat sont déposés auprès d'une banque dépositaire, séparés des fonds propres de l'assureur, sous le contrôle du régulateur luxembourgeois.
À partir de certains montants, une allocation personnalisée et un univers d'investissement plus large qu'en France, non coté compris.
Un cadre civil et fiscal souple pour organiser la transmission et désigner vos bénéficiaires.
Ce dispositif ne protège pas contre la baisse des supports en unités de compte, qui présentent un risque de perte en capital.
Prendre RDVPréparer la transmission de votre patrimoine tant que toutes les options sont encore ouvertes.
Donation, démembrement de propriété, pacte Dutreil pour les dirigeants, je prépare les options avec votre notaire, qui rédige les actes.
Des clauses bénéficiaires et des dispositions adaptées pour protéger votre conjoint, vos enfants et les personnes qui comptent pour vous.
Prendre RDVVotre patrimoine professionnel et votre patrimoine privé se décident ensemble.
La cession se prépare avec vos conseils, et le produit de cession est réinvesti selon vos projets, y compris dans le cadre de l'apport-cession (article 150-0 B ter du CGI) lorsqu'il s'applique.
L'organisation de votre holding et le placement de la trésorerie excédentaire, selon votre besoin de disponibilité.
L'arbitrage entre salaire et dividendes, en tenant compte de votre fiscalité, de votre protection sociale et de votre retraite.
Prendre RDVUne diversification possible pour une partie d'un patrimoine déjà bien organisé.
Des fonds sélectionnés, accessibles le plus souvent par votre contrat luxembourgeois ou un compte-titres.
Énergie, transport, réseaux numériques, des actifs réels détenus sur un horizon long.
Ces investissements présentent un risque de perte totale ou partielle du capital et une liquidité réduite, avec des durées de blocage de huit à dix ans ou plus.
Prendre RDVUn accompagnement global et dans la durée pour les familles dont le patrimoine demande une coordination.
Je travaille avec votre expert-comptable, votre avocat et votre notaire pour que leurs décisions restent cohérentes entre elles.
L'acquisition, la structuration et le financement de vos actifs immobiliers, crédit lombard compris, avec des établissements partenaires.
Des règles claires entre générations, pour que le patrimoine reste organisé dans la durée.
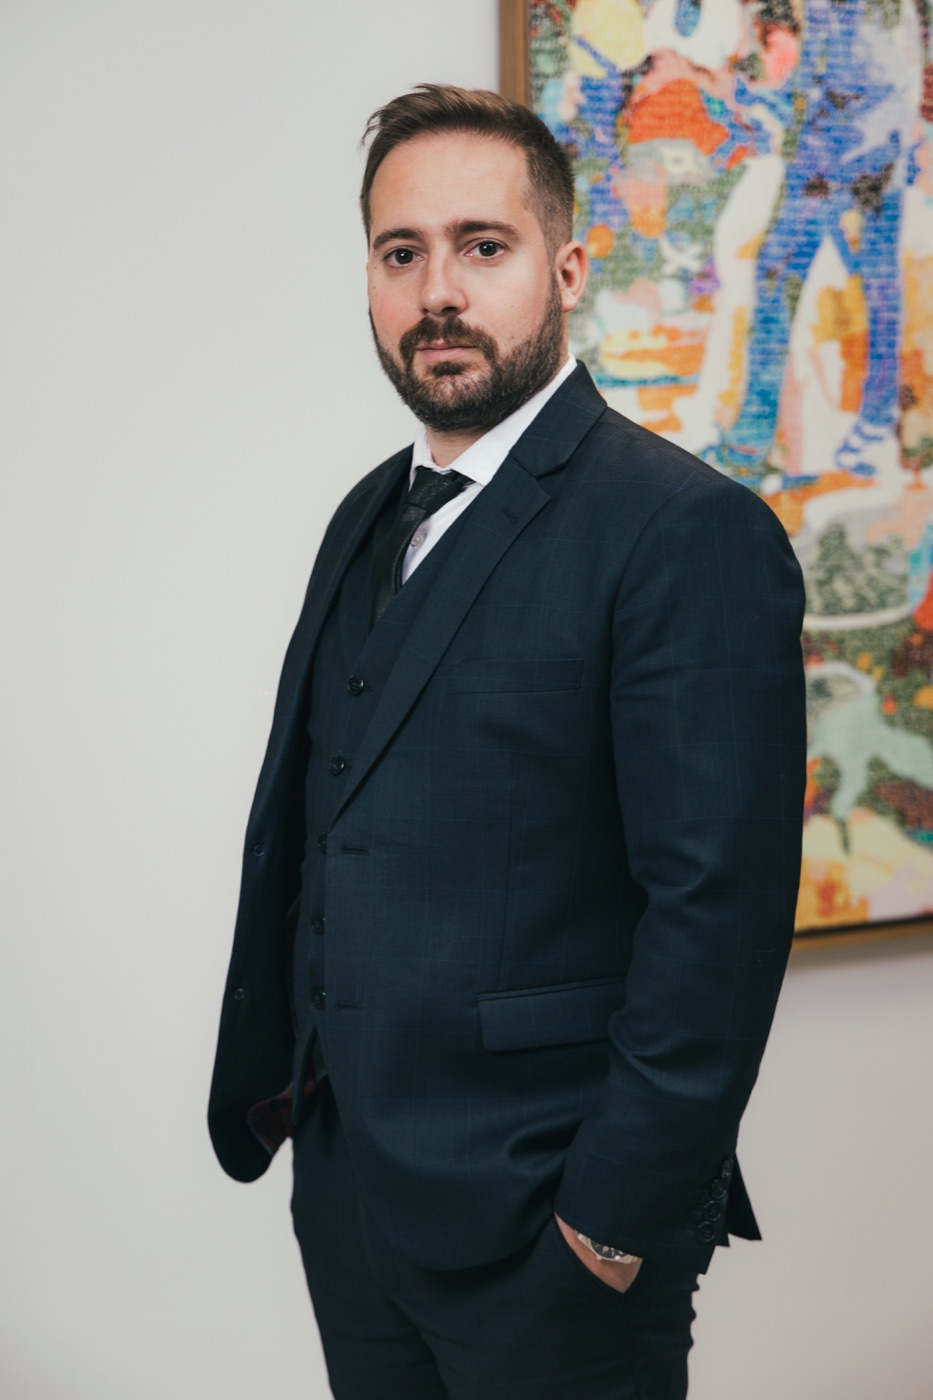
Prendre RDVJe m'appelle Aurélien Gorcy. En neuf ans, je suis passé du conseil aux dirigeants au family office, auprès de familles dont le patrimoine dépassait 10 M€. J'ai fondé NODÉIS en 2025 pour suivre peu de clients, et les suivre vraiment.
Je travaille en lien avec le notaire, l'avocat et l'expert-comptable de chacun de mes clients. J'exerce également au sein de SP Consulting by CG, filiale du Groupe CG Patrimoine, où j'accompagne les familles clientes du cabinet.
9ans
en gestion de patrimoine, depuis 2017
+10M€
patrimoines familiaux accompagnés en family office
AUREP
titre RNCP niveau 7, Expert en Conseil Patrimonial
Je vous aide à préparer la cession et à répartir son produit entre vos revenus, vos projets et votre transmission.
Découvrir les solutionsJe compare les scénarios avec votre notaire pour transmettre à ceux que vous aimez, sans vous priver de ce dont vous aurez besoin.
Découvrir les solutionsJe distingue votre trésorerie disponible et construis une allocation adaptée à l'horizon de votre société et à ses projets.
Découvrir les solutionsJe compare les offres de crédit et calibre l'emprunt pour financer votre projet tout en préservant votre épargne et une marge de sécurité.
Découvrir les solutionsTrente minutes pour faire le point sur votre situation et vérifier que je peux vous être utile.
Une question qui n'est pas ici ? Posez-la lors du premier échange.
C'est une visio de 30 minutes, offerte. Vous me présentez votre situation, je vous pose des questions, et je vous dis franchement si je peux vous être utile. Vous ne signez rien ce jour-là.
Le premier échange sert à comprendre votre situation. Le bilan patrimonial est la mission complète, avec la collecte de vos documents, la cartographie, les scénarios chiffrés et une recommandation écrite. Ce sont deux étapes distinctes.
Je vous envoie une liste précise, établissement par établissement. La plupart des relevés se téléchargent depuis vos espaces clients. Le reste, nous le demandons ensemble.
Pas forcément. Il prend surtout son sens à partir de 500 000 € de patrimoine financier, ou si vous envisagez de changer de pays de résidence. Mon avis est écrit, motivé, et toujours comparé à une solution française. Si la réponse est non, je vous le dis.
Un contrat souscrit à l'étranger se déclare chaque année avec votre déclaration de revenus. Je vous indique la démarche. Pour un résident français, la fiscalité de l'assurance-vie reste en principe la même que pour un contrat français.
Non. Le capital investi sur des unités de compte n'est pas garanti et peut baisser. Le contrat luxembourgeois apporte une protection d'une autre nature. Vos avoirs sont conservés par une banque dépositaire, séparés de ceux de l'assureur, et vous êtes créancier de premier rang s'il fait défaut. Cela ne protège pas de la baisse des marchés.
Vous le savez avant de vous engager. Mes honoraires et la rémunération perçue sur les contrats vous sont indiqués par écrit, dans la lettre de mission, avant toute décision.
Tant mieux. Je travaille avec eux, pas à leur place. Mes notes et mes scénarios leur sont transmis pour relecture, et la mise en place se fait en coordination.
Ce n'est pas un obstacle. La cartographie et le tableau des frais vous donnent un second avis sur ce que vous détenez. Vous décidez ensuite librement de la suite.
Le calendrier s'adapte à vous. Pour une cession, l'essentiel est de commencer avant la date du virement, pas après.
Je fais un point de situation avec vous au moins une fois par trimestre, sur un ordre du jour fixé à l'avance, suivi d'un compte rendu écrit. Et un point dédié à chaque événement important.
C'est l'une des raisons d'être du contrat luxembourgeois, qui peut vous suivre si vous changez de pays de résidence. Un départ s'anticipe avant, pas après. Parlons-en dès le premier échange.
Trente minutes pour faire le point sur votre situation et vérifier que je peux vous être utile.
Le premier échange n'est pas un bilan patrimonial. Il sert à comprendre votre situation et à décider ensemble s'il est utile d'aller plus loin.